Domain umsatzerlös.de kaufen?
Wir ziehen mit dem Projekt
umsatzerlös.de um.
Sind Sie am Kauf der Domain
umsatzerlös.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umsatzerlös.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **

Ähnliche Suchbegriffe für Zulässig
Top-Angebote
Produkte zum Begriff Zulässig:
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
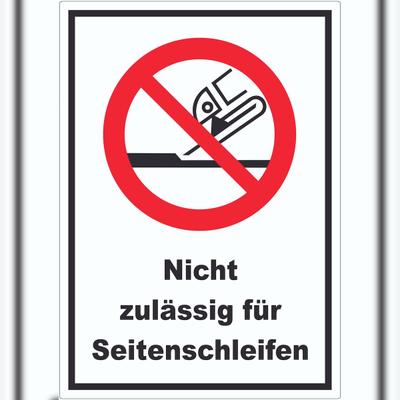
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist das zulässig?
Das hängt von der genauen Situation und dem Kontext ab. Es ist wichtig, die spezifischen Gesetze und Vorschriften zu berücksichtigen, um festzustellen, ob etwas zulässig ist oder nicht. Es kann auch von ethischen oder moralischen Überlegungen abhängen, ob etwas als zulässig angesehen wird. **
-
Sind Bearbeitungsgebühren zulässig?
Sind Bearbeitungsgebühren zulässig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Vertragsrecht und den geltenden Gesetzen in einem bestimmten Land. In einigen Ländern sind Bearbeitungsgebühren für bestimmte Dienstleistungen oder Produkte gesetzlich verboten, während sie in anderen Fällen erlaubt sein können. Es ist wichtig, die Vertragsbedingungen und die rechtlichen Rahmenbedingungen genau zu prüfen, um festzustellen, ob Bearbeitungsgebühren zulässig sind. Im Zweifelsfall kann es hilfreich sein, rechtlichen Rat einzuholen, um sicherzustellen, dass man keine unzulässigen Gebühren zahlt. **
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Ist Mischbereifung zulässig?
Ist Mischbereifung zulässig? Mischbereifung, also die Verwendung von Reifen unterschiedlicher Hersteller, Profile oder Größen auf einem Fahrzeug, ist in den meisten Ländern nicht zulässig. Dies liegt daran, dass unterschiedliche Reifen unterschiedliche Eigenschaften haben und sich dies negativ auf das Fahrverhalten auswirken kann. Zudem kann es zu einem ungleichmäßigen Verschleiß der Reifen führen. Es ist daher ratsam, immer die Empfehlungen des Fahrzeugherstellers bezüglich der Reifengröße und -art zu beachten, um die Sicherheit im Straßenverkehr zu gewährleisten. **

Sind Allwetterreifen zulässig?
Sind Allwetterreifen zulässig? Ja, Allwetterreifen sind in Deutschland grundsätzlich zulässig und können das ganze Jahr über gefahren werden. Sie vereinen die Eigenschaften von Sommer- und Winterreifen und sind daher eine praktische Alternative für Autofahrer, die nicht saisonal wechseln möchten. Allerdings sollten Autofahrer beachten, dass Allwetterreifen nicht in allen Ländern Europas zugelassen sind und je nach Witterungsbedingungen nicht die gleiche Leistung wie spezielle Sommer- oder Winterreifen bieten können. Es ist ratsam, sich vor dem Kauf von Allwetterreifen über die gesetzlichen Bestimmungen und Empfehlungen in dem jeweiligen Land zu informieren, in dem man fährt. **
Sind Rückzahlungsvereinbarungen zulässig?
Sind Rückzahlungsvereinbarungen zulässig? Rückzahlungsvereinbarungen sind grundsätzlich zulässig, solange sie im Einklang mit den geltenden Gesetzen und Vorschriften stehen. Es ist wichtig, dass solche Vereinbarungen klar und transparent formuliert sind, um Missverständnisse oder rechtliche Probleme zu vermeiden. Es ist ratsam, sich vor Abschluss einer Rückzahlungsvereinbarung rechtlich beraten zu lassen, um sicherzustellen, dass sie rechtsgültig ist. Zudem sollten beide Parteien die Vereinbarung sorgfältig prüfen und gegebenenfalls Änderungen vornehmen, um ihre Interessen zu schützen. Letztendlich ist es wichtig, dass alle Parteien die Vereinbarung verstehen und einverstanden sind, um Streitigkeiten in der Zukunft zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zulässig:
-
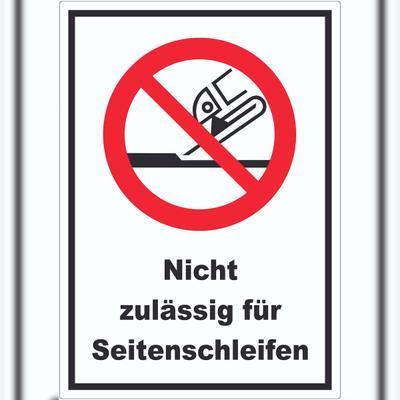
Nicht zulässig für Seitenschleifen Schild A4 Rückseite selbstklebendSie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Ist das zulässig?
Das hängt von der genauen Situation und dem Kontext ab. Es ist wichtig, die spezifischen Gesetze und Vorschriften zu berücksichtigen, um festzustellen, ob etwas zulässig ist oder nicht. Es kann auch von ethischen oder moralischen Überlegungen abhängen, ob etwas als zulässig angesehen wird. **
-
Sind Bearbeitungsgebühren zulässig?
Sind Bearbeitungsgebühren zulässig? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Vertragsrecht und den geltenden Gesetzen in einem bestimmten Land. In einigen Ländern sind Bearbeitungsgebühren für bestimmte Dienstleistungen oder Produkte gesetzlich verboten, während sie in anderen Fällen erlaubt sein können. Es ist wichtig, die Vertragsbedingungen und die rechtlichen Rahmenbedingungen genau zu prüfen, um festzustellen, ob Bearbeitungsgebühren zulässig sind. Im Zweifelsfall kann es hilfreich sein, rechtlichen Rat einzuholen, um sicherzustellen, dass man keine unzulässigen Gebühren zahlt. **
Ähnliche Suchbegriffe für Zulässig
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Nicht zulässig für Seitenschleifen Aufkleber A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Ist Mischbereifung zulässig?
Ist Mischbereifung zulässig? Mischbereifung, also die Verwendung von Reifen unterschiedlicher Hersteller, Profile oder Größen auf einem Fahrzeug, ist in den meisten Ländern nicht zulässig. Dies liegt daran, dass unterschiedliche Reifen unterschiedliche Eigenschaften haben und sich dies negativ auf das Fahrverhalten auswirken kann. Zudem kann es zu einem ungleichmäßigen Verschleiß der Reifen führen. Es ist daher ratsam, immer die Empfehlungen des Fahrzeugherstellers bezüglich der Reifengröße und -art zu beachten, um die Sicherheit im Straßenverkehr zu gewährleisten. **
-
Sind Allwetterreifen zulässig?
Sind Allwetterreifen zulässig? Ja, Allwetterreifen sind in Deutschland grundsätzlich zulässig und können das ganze Jahr über gefahren werden. Sie vereinen die Eigenschaften von Sommer- und Winterreifen und sind daher eine praktische Alternative für Autofahrer, die nicht saisonal wechseln möchten. Allerdings sollten Autofahrer beachten, dass Allwetterreifen nicht in allen Ländern Europas zugelassen sind und je nach Witterungsbedingungen nicht die gleiche Leistung wie spezielle Sommer- oder Winterreifen bieten können. Es ist ratsam, sich vor dem Kauf von Allwetterreifen über die gesetzlichen Bestimmungen und Empfehlungen in dem jeweiligen Land zu informieren, in dem man fährt. **
-
Sind Rückzahlungsvereinbarungen zulässig?
Sind Rückzahlungsvereinbarungen zulässig? Rückzahlungsvereinbarungen sind grundsätzlich zulässig, solange sie im Einklang mit den geltenden Gesetzen und Vorschriften stehen. Es ist wichtig, dass solche Vereinbarungen klar und transparent formuliert sind, um Missverständnisse oder rechtliche Probleme zu vermeiden. Es ist ratsam, sich vor Abschluss einer Rückzahlungsvereinbarung rechtlich beraten zu lassen, um sicherzustellen, dass sie rechtsgültig ist. Zudem sollten beide Parteien die Vereinbarung sorgfältig prüfen und gegebenenfalls Änderungen vornehmen, um ihre Interessen zu schützen. Letztendlich ist es wichtig, dass alle Parteien die Vereinbarung verstehen und einverstanden sind, um Streitigkeiten in der Zukunft zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.