Domain umsatzerlös.de kaufen?
Wir ziehen mit dem Projekt
umsatzerlös.de um.
Sind Sie am Kauf der Domain
umsatzerlös.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umsatzerlös.de kaufen?
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **

Ähnliche Suchbegriffe für Negativ
Top-Angebote
Produkte zum Begriff Negativ:
-
Stehle Negativ NE-Kapp-Kreissägeblatt HW | Spanwinkel negativ | Trapezzahn-Flachzahn | 350 mmpassend für Graule Maschinen! Vorteile Geräuschreduzierung durch Laserornamente Für Kapp- und Gehrungskreissägen Anwendung für Kapp- und Gehrungsschnitte in Aluminium- und Kunststoffprofilen Ausführung Spanwinkel negativ Zahnform: Trapezzahn-Flachzahn "TR-F" Qualität 3-0-1 ab Ø 301 Schneidstoff: ab Ø 301 TC06 Weitere technische Daten: Nebenlöcher: 4/12/64 + 2/9/55139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
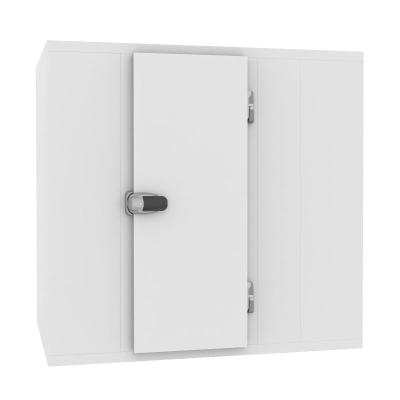
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Beeinträchtigt ein hoher Lagerbestand bei der Inventur den Gewinn negativ?
Ein hoher Lagerbestand bei der Inventur kann den Gewinn negativ beeinflussen, da dies darauf hindeuten kann, dass Produkte nicht verkauft werden und somit Kapital gebunden bleibt. Dies kann zu höheren Lagerhaltungskosten führen und den Cashflow des Unternehmens belasten. Darüber hinaus können veraltete oder unverkäufliche Produkte den Wert des Lagerbestands mindern und zu Abschreibungen führen. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **


Ist Chlor einfach negativ oder zweifach negativ?
Chlor ist einfach negativ, da es in seiner neutralen Form ein Elektron aufnimmt und somit eine negative Ladung erhält. Es kann jedoch auch eine zweifach negative Ladung tragen, wenn es zwei Elektronen aufnimmt und somit eine doppelte negative Ladung erhält. Dies tritt jedoch in der Regel nur in spezifischen chemischen Verbindungen auf. **
Warum stoßen sich Negativ und Negativ ab?
Negativ geladene Teilchen stoßen sich ab, weil sie die gleiche Ladung haben und daher elektrostatische Abstoßungskräfte zwischen ihnen wirken. Diese Abstoßungskräfte entstehen aufgrund der Tatsache, dass sich gleichnamige Ladungen abstoßen und entgegengesetzte Ladungen anziehen. Daher stoßen sich zwei negativ geladene Teilchen ab, da sie beide negativ geladen sind. **
Top-Angebote
Produkte zum Begriff Negativ:
-
Stehle Negativ NE-Kapp-Kreissägeblatt HW | Spanwinkel negativ | Trapezzahn-Flachzahn | 350 mmpassend für Graule Maschinen! Vorteile Geräuschreduzierung durch Laserornamente Für Kapp- und Gehrungskreissägen Anwendung für Kapp- und Gehrungsschnitte in Aluminium- und Kunststoffprofilen Ausführung Spanwinkel negativ Zahnform: Trapezzahn-Flachzahn "TR-F" Qualität 3-0-1 ab Ø 301 Schneidstoff: ab Ø 301 TC06 Weitere technische Daten: Nebenlöcher: 4/12/64 + 2/9/55139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Kann das zu versteuernde Einkommen negativ sein?
Kann das zu versteuernde Einkommen negativ sein? Ja, das zu versteuernde Einkommen kann negativ sein, wenn die abzugsfähigen Ausgaben höher sind als die Einnahmen. Dies kann beispielsweise bei Selbstständigen oder Unternehmern der Fall sein, die Verluste gemacht haben. In diesem Fall spricht man von einem steuerlichen Verlustvortrag, der in den folgenden Jahren mit positiven Einkommen verrechnet werden kann. Es ist wichtig, die steuerlichen Regelungen und Vorschriften zu beachten, um sicherzustellen, dass das zu versteuernde Einkommen korrekt berechnet wird. Steuerberater oder Finanzexperten können bei komplexen steuerlichen Fragen weiterhelfen. **
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Beeinträchtigt ein hoher Lagerbestand bei der Inventur den Gewinn negativ?
Ein hoher Lagerbestand bei der Inventur kann den Gewinn negativ beeinflussen, da dies darauf hindeuten kann, dass Produkte nicht verkauft werden und somit Kapital gebunden bleibt. Dies kann zu höheren Lagerhaltungskosten führen und den Cashflow des Unternehmens belasten. Darüber hinaus können veraltete oder unverkäufliche Produkte den Wert des Lagerbestands mindern und zu Abschreibungen führen. **
Ähnliche Suchbegriffe für Negativ
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Ist Chlor einfach negativ oder zweifach negativ?
Chlor ist einfach negativ, da es in seiner neutralen Form ein Elektron aufnimmt und somit eine negative Ladung erhält. Es kann jedoch auch eine zweifach negative Ladung tragen, wenn es zwei Elektronen aufnimmt und somit eine doppelte negative Ladung erhält. Dies tritt jedoch in der Regel nur in spezifischen chemischen Verbindungen auf. **
-
Warum stoßen sich Negativ und Negativ ab?
Negativ geladene Teilchen stoßen sich ab, weil sie die gleiche Ladung haben und daher elektrostatische Abstoßungskräfte zwischen ihnen wirken. Diese Abstoßungskräfte entstehen aufgrund der Tatsache, dass sich gleichnamige Ladungen abstoßen und entgegengesetzte Ladungen anziehen. Daher stoßen sich zwei negativ geladene Teilchen ab, da sie beide negativ geladen sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.