Domain umsatzerlös.de kaufen?
Wir ziehen mit dem Projekt
umsatzerlös.de um.
Sind Sie am Kauf der Domain
umsatzerlös.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umsatzerlös.de kaufen?
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
Sollten neue Fenster in UG 11 oder UG 07 eingebaut werden?
Die Entscheidung, ob neue Fenster in UG 11 oder UG 07 eingebaut werden sollten, hängt von verschiedenen Faktoren ab. Es ist wichtig zu berücksichtigen, welche Funktion die Räume haben und welche Anforderungen an die Fenster gestellt werden. Zum Beispiel könnten im UG 11 Fenster mit besserer Schalldämmung bevorzugt werden, während im UG 07 möglicherweise Fenster mit besserer Wärmedämmung sinnvoller sind. Eine genaue Analyse der Bedürfnisse und Anforderungen ist daher erforderlich, um die richtige Entscheidung zu treffen. **
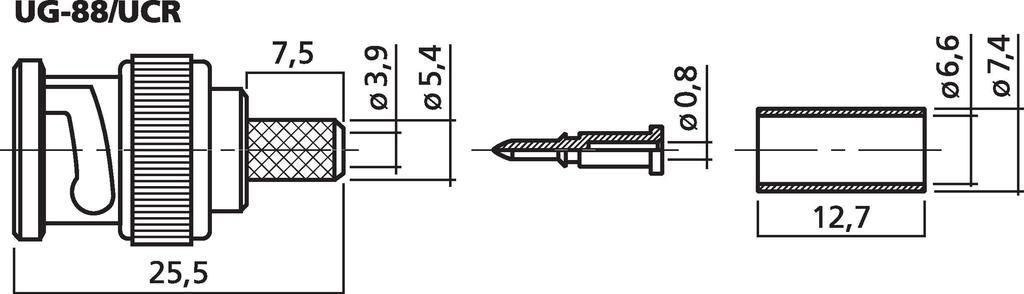
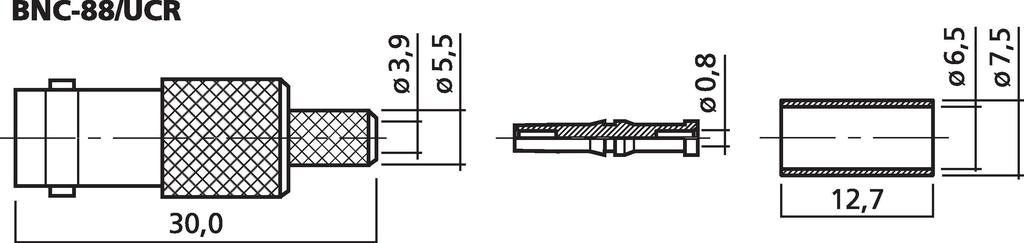
Ähnliche Suchbegriffe für MONACOR-UG-88UCR
Top-Angebote
Produkte zum Begriff MONACOR-UG-88UCR:
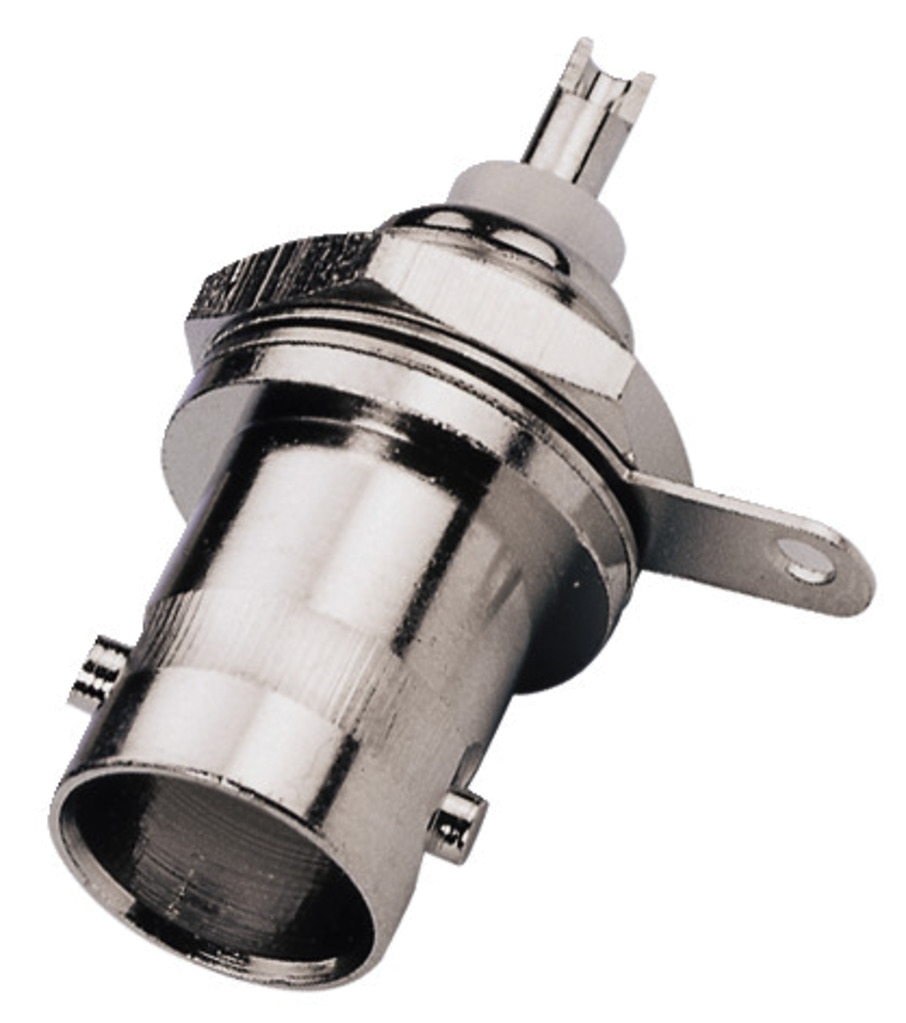
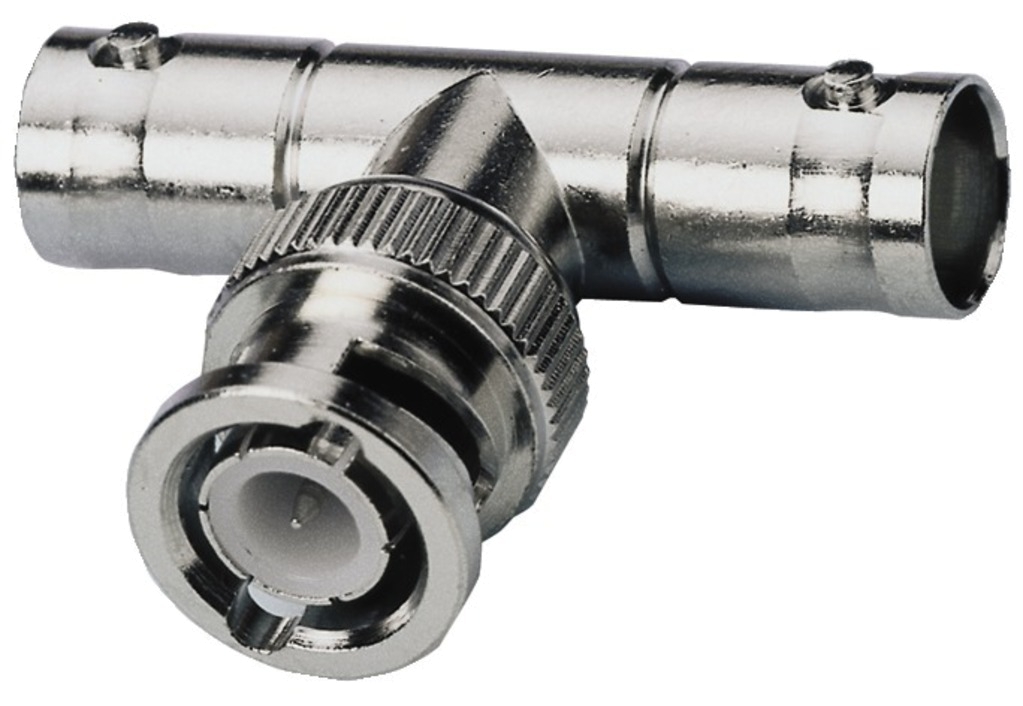
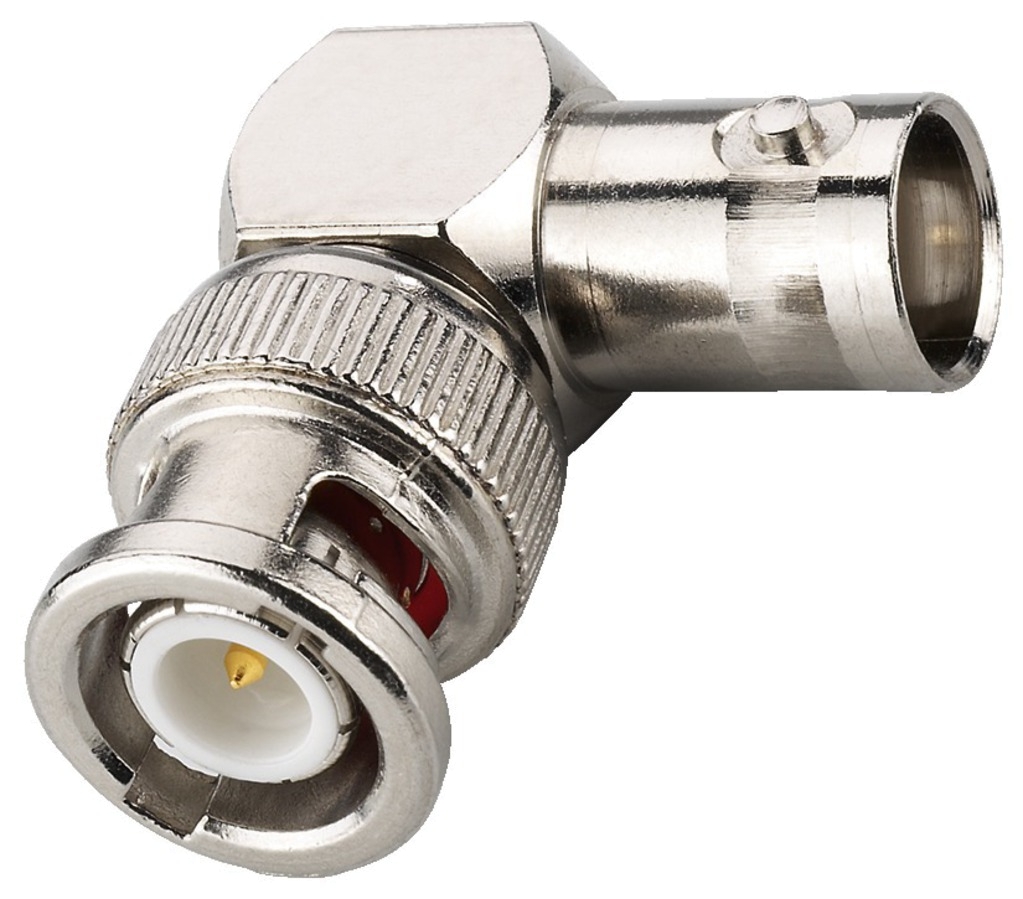
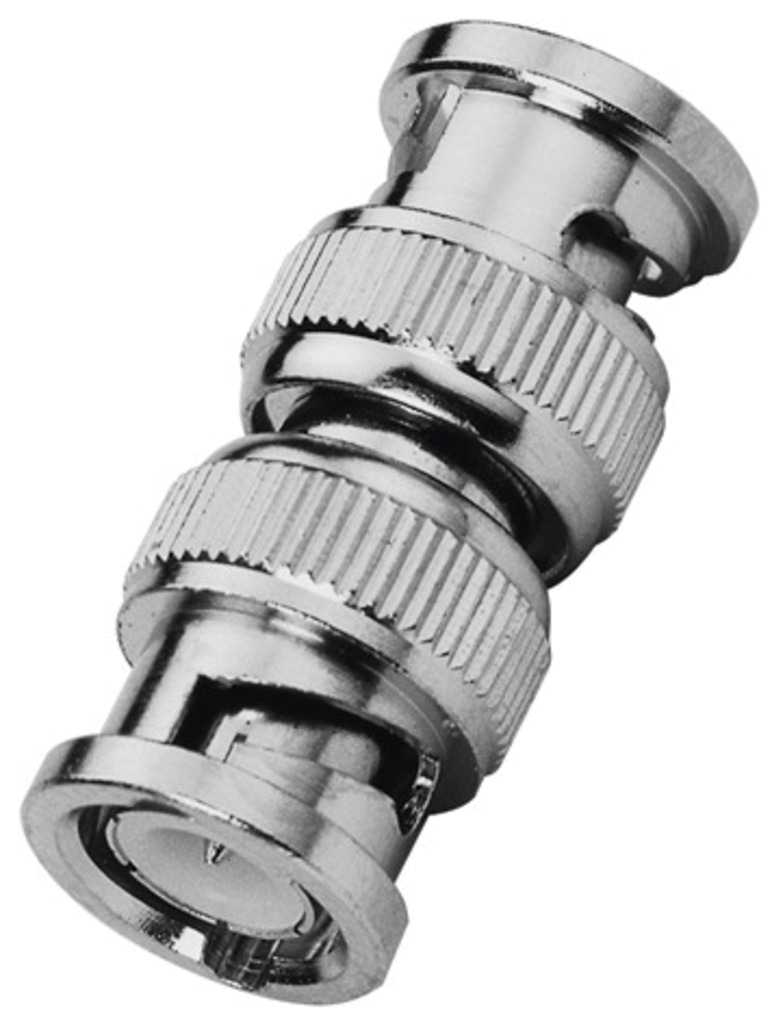
-
Wie häufig treten Störungen bei der Musikanlage Monacor PA 1120 auf?
Es gibt keine allgemeine Aussage darüber, wie häufig Störungen bei der Musikanlage Monacor PA 1120 auftreten. Die Häufigkeit von Störungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität der Verkabelung, der Umgebung, in der die Anlage verwendet wird, und der Art der Nutzung. Es ist jedoch ratsam, die Anlage regelmäßig zu warten und eventuelle Probleme schnell zu beheben, um Störungen zu minimieren. **
-
Wie viele Tiefmittel- und Hochtonlautsprecher hat die Frequenzweiche Monacor DN 2618?
Die Frequenzweiche Monacor DN 2618 hat insgesamt 2 Tiefmitteltöner und 2 Hochtonlautsprecher. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Welche Steuern zahlt ug?
Welche Steuern zahlt ug? **


Ist die UG Bilanzierungspflichtig?
Ist die UG Bilanzierungspflichtig? Ja, die Unternehmergesellschaft (UG) ist bilanzierungspflichtig, da sie als Kapitalgesellschaft gilt. Gemäß § 264 Abs. 1 HGB müssen Kapitalgesellschaften wie die UG eine Bilanz, eine Gewinn- und Verlustrechnung sowie einen Anhang aufstellen. Diese Pflicht zur Bilanzierung dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, die finanzielle Situation des Unternehmens zu beurteilen. Die Bilanzierungspflicht der UG ist somit gesetzlich vorgeschrieben und muss eingehalten werden, um die gesetzlichen Vorschriften zu erfüllen. **
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
Top-Angebote
Produkte zum Begriff MONACOR-UG-88UCR:
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Sollten neue Fenster in UG 11 oder UG 07 eingebaut werden?
Die Entscheidung, ob neue Fenster in UG 11 oder UG 07 eingebaut werden sollten, hängt von verschiedenen Faktoren ab. Es ist wichtig zu berücksichtigen, welche Funktion die Räume haben und welche Anforderungen an die Fenster gestellt werden. Zum Beispiel könnten im UG 11 Fenster mit besserer Schalldämmung bevorzugt werden, während im UG 07 möglicherweise Fenster mit besserer Wärmedämmung sinnvoller sind. Eine genaue Analyse der Bedürfnisse und Anforderungen ist daher erforderlich, um die richtige Entscheidung zu treffen. **
-
Wie häufig treten Störungen bei der Musikanlage Monacor PA 1120 auf?
Es gibt keine allgemeine Aussage darüber, wie häufig Störungen bei der Musikanlage Monacor PA 1120 auftreten. Die Häufigkeit von Störungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität der Verkabelung, der Umgebung, in der die Anlage verwendet wird, und der Art der Nutzung. Es ist jedoch ratsam, die Anlage regelmäßig zu warten und eventuelle Probleme schnell zu beheben, um Störungen zu minimieren. **
-
Wie viele Tiefmittel- und Hochtonlautsprecher hat die Frequenzweiche Monacor DN 2618?
Die Frequenzweiche Monacor DN 2618 hat insgesamt 2 Tiefmitteltöner und 2 Hochtonlautsprecher. **
Ähnliche Suchbegriffe für MONACOR-UG-88UCR
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Welche Steuern zahlt ug?
Welche Steuern zahlt ug? **
-
Ist die UG Bilanzierungspflichtig?
Ist die UG Bilanzierungspflichtig? Ja, die Unternehmergesellschaft (UG) ist bilanzierungspflichtig, da sie als Kapitalgesellschaft gilt. Gemäß § 264 Abs. 1 HGB müssen Kapitalgesellschaften wie die UG eine Bilanz, eine Gewinn- und Verlustrechnung sowie einen Anhang aufstellen. Diese Pflicht zur Bilanzierung dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, die finanzielle Situation des Unternehmens zu beurteilen. Die Bilanzierungspflicht der UG ist somit gesetzlich vorgeschrieben und muss eingehalten werden, um die gesetzlichen Vorschriften zu erfüllen. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.