Domain umsatzerlös.de kaufen?
Wir ziehen mit dem Projekt
umsatzerlös.de um.
Sind Sie am Kauf der Domain
umsatzerlös.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umsatzerlös.de kaufen?
Ist die Wiederholbarkeit von Teilleistungen/ Studienleistungen im Studium möglich?
Ja, in den meisten Studiengängen ist es möglich, Teilleistungen oder Studienleistungen zu wiederholen, wenn man sie nicht bestanden hat. Die genauen Regelungen können jedoch von Hochschule zu Hochschule und von Studiengang zu Studiengang unterschiedlich sein. Es ist wichtig, sich über die konkreten Vorgaben und Fristen für Wiederholungsprüfungen zu informieren. **
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Ähnliche Suchbegriffe für Wiederholbarkeit
Top-Angebote
Produkte zum Begriff Wiederholbarkeit:
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **


Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
Wie kann eine effektive Testdokumentation erstellt werden, um die Nachvollziehbarkeit und Wiederholbarkeit von Tests zu gewährleisten?
Eine effektive Testdokumentation sollte detaillierte Anweisungen enthalten, wie die Tests durchgeführt werden sollen. Es sollten klare Kriterien festgelegt werden, um den Erfolg oder Misserfolg eines Tests zu bewerten. Die Dokumentation sollte regelmäßig aktualisiert und überprüft werden, um sicherzustellen, dass sie relevant und genau bleibt. **
Top-Angebote
Produkte zum Begriff Wiederholbarkeit:
-
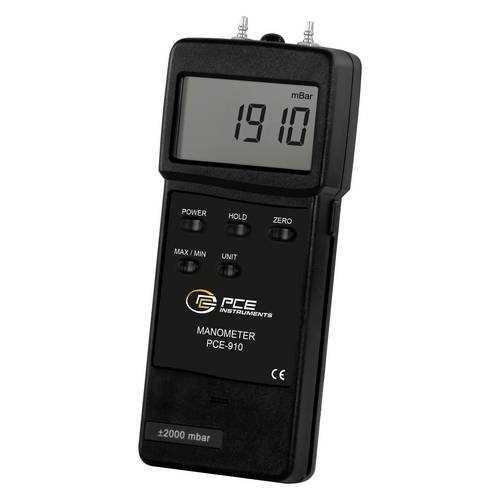
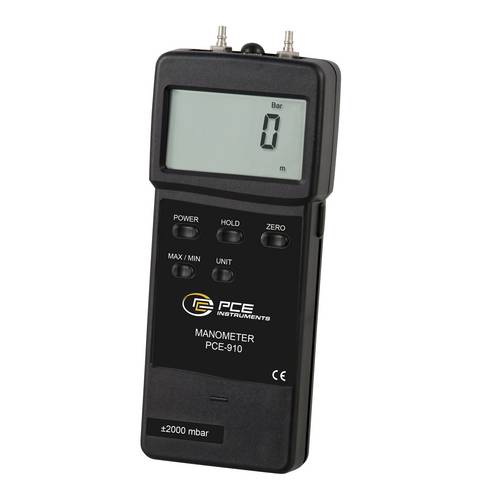
PCE Instruments PCE-910 Manometer ±2000 mbar | Genauigkeit ±2% | Wiederholbarkeit ±1% | Messfolge 0,8s| RS-232Das digitale Druckmessgerät ist für die Benutzung in erschwerter Umgebung konzipiert. Dieses Profi-Manometer eignet sich besonders zur Messung an Hydraulik- o. Pneumatikanlagen. Das Hochleistungsinstrument mit Mikroprozessor - Kontrolle garantiert äußerste Genauigkeit und hohe Zuverlässigkeit. Mit kurzer Ansprechzeit, sowie Staub- und Spritzwassergeschütztem Gehäuse ist das Druckmessgerät ideal in der vorbeugenden Instandhaltung einsetzbar. Alle Modelle der besitzen eine Silikoneinlage, die das Druckmessgerät bzw. dessen Sensorik vor dem Eindringen von Flüssigkeiten schützt. Das Messgerät wird werkskalibriert ausgeliefert, kann aber laborkalibriert und mit einem ISO-9000- Zertifikat ausgestattet werden. Die Kalibrierung beinhaltet ein Prüfprotokoll, das auf den Namen Ihrer Firma ausgestellt wird. So können Sie das Druckmessgerät in Ihren betriebsinternen Prüfmittelpool nach ISO aufnehmen.265,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Druckmessgerät PCE-917 |±7000 mbar | Genauigkeit ±2% | Wiederholbarkeit ±1% | Messfolge 0,8s| RS-232Das Druckmessgerät ist für die Benutzung in erschwerter Umgebung konzipiert. Dieses Profi-Druckmessgerät eignet sich besonders zur Messung an Hydraulik- o. Pneumatik Anlagen. Das Druckmessgerät mit Mikroprozessor - Kontrolle garantiert äußerste Genauigkeit und hohe Zuverlässigkeit. Mit kurzer Ansprechzeit, sowie staub- und spritzwassergeschütztem Gehäuse ist das Druckmessgerät ideal in der vorbeugenden Instandhaltung einsetzbar. Alle Modelle besitzen eine Silikoneinlage, die das Druckmessgerät bzw. dessen Sensorik vor dem Eindringen von Flüssigkeiten schützt. Das Druckmessgerät wird werkskalibriert ausgeliefert, kann aber laborkalibriert und mit einem ISO-9000- Zertifikat ausgestattet werden. Die Kalibrierung beinhaltet ein Prüfprotokoll, das auf den Namen Ihrer Firma ausgestellt wird. So können Sie das Druckmessgerät in Ihren betriebsinternen Prüfmittelpool nach ISO aufnehmen.270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Wiederholbarkeit von Teilleistungen/ Studienleistungen im Studium möglich?
Ja, in den meisten Studiengängen ist es möglich, Teilleistungen oder Studienleistungen zu wiederholen, wenn man sie nicht bestanden hat. Die genauen Regelungen können jedoch von Hochschule zu Hochschule und von Studiengang zu Studiengang unterschiedlich sein. Es ist wichtig, sich über die konkreten Vorgaben und Fristen für Wiederholungsprüfungen zu informieren. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Was ist der Unterschied zwischen Gewinn, Ertrag und Umsatz?
Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben von den Einnahmen eines Unternehmens verbleibt. Ertrag hingegen bezeichnet die Gesamtheit der Einnahmen, die ein Unternehmen erzielt, unabhängig von den Kosten. Umsatz ist der Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, bevor Kosten und Ausgaben abgezogen werden. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ähnliche Suchbegriffe für Wiederholbarkeit
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einkünfte gleich Gewinn?
Nein, Einkünfte sind nicht dasselbe wie Gewinn. Einkünfte beziehen sich auf alle Einnahmen, die eine Person oder ein Unternehmen erzielt, unabhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Gewinn hingegen ist das, was übrig bleibt, nachdem alle Kosten und Ausgaben von den Einnahmen abgezogen wurden. Es ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen war, nachdem alle Kosten berücksichtigt wurden. Einkünfte können auch andere Einnahmequellen wie Zinsen, Dividenden oder Mieteinnahmen umfassen, während Gewinn spezifisch auf die finanzielle Leistung eines Unternehmens im Zusammenhang mit seinen operativen Aktivitäten verweist. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Wie kann eine effektive Testdokumentation erstellt werden, um die Nachvollziehbarkeit und Wiederholbarkeit von Tests zu gewährleisten?
Eine effektive Testdokumentation sollte detaillierte Anweisungen enthalten, wie die Tests durchgeführt werden sollen. Es sollten klare Kriterien festgelegt werden, um den Erfolg oder Misserfolg eines Tests zu bewerten. Die Dokumentation sollte regelmäßig aktualisiert und überprüft werden, um sicherzustellen, dass sie relevant und genau bleibt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.